Analyse · Meotis Finance
Anthropic : une valeur de 1'475 milliards suspendue à une ligne absente du bilan
Le 28 octobre, une évaluation tirée du prospectus d’Anthropic a chiffré ses actions à 1'475 milliards de dollars, au bas de la fourchette de 1'500 à 2'000 milliards évoquée pour l’introduction en Bourse. Plus des trois quarts de cette valeur viennent d’après 2036, et ce qui pèse le plus lourd contre elle est un engagement que le bilan ne montre pas, chiffré depuis le 2 novembre à 895.4 milliards.
Meotis Research·4 novembre 2026·9 min de lecture
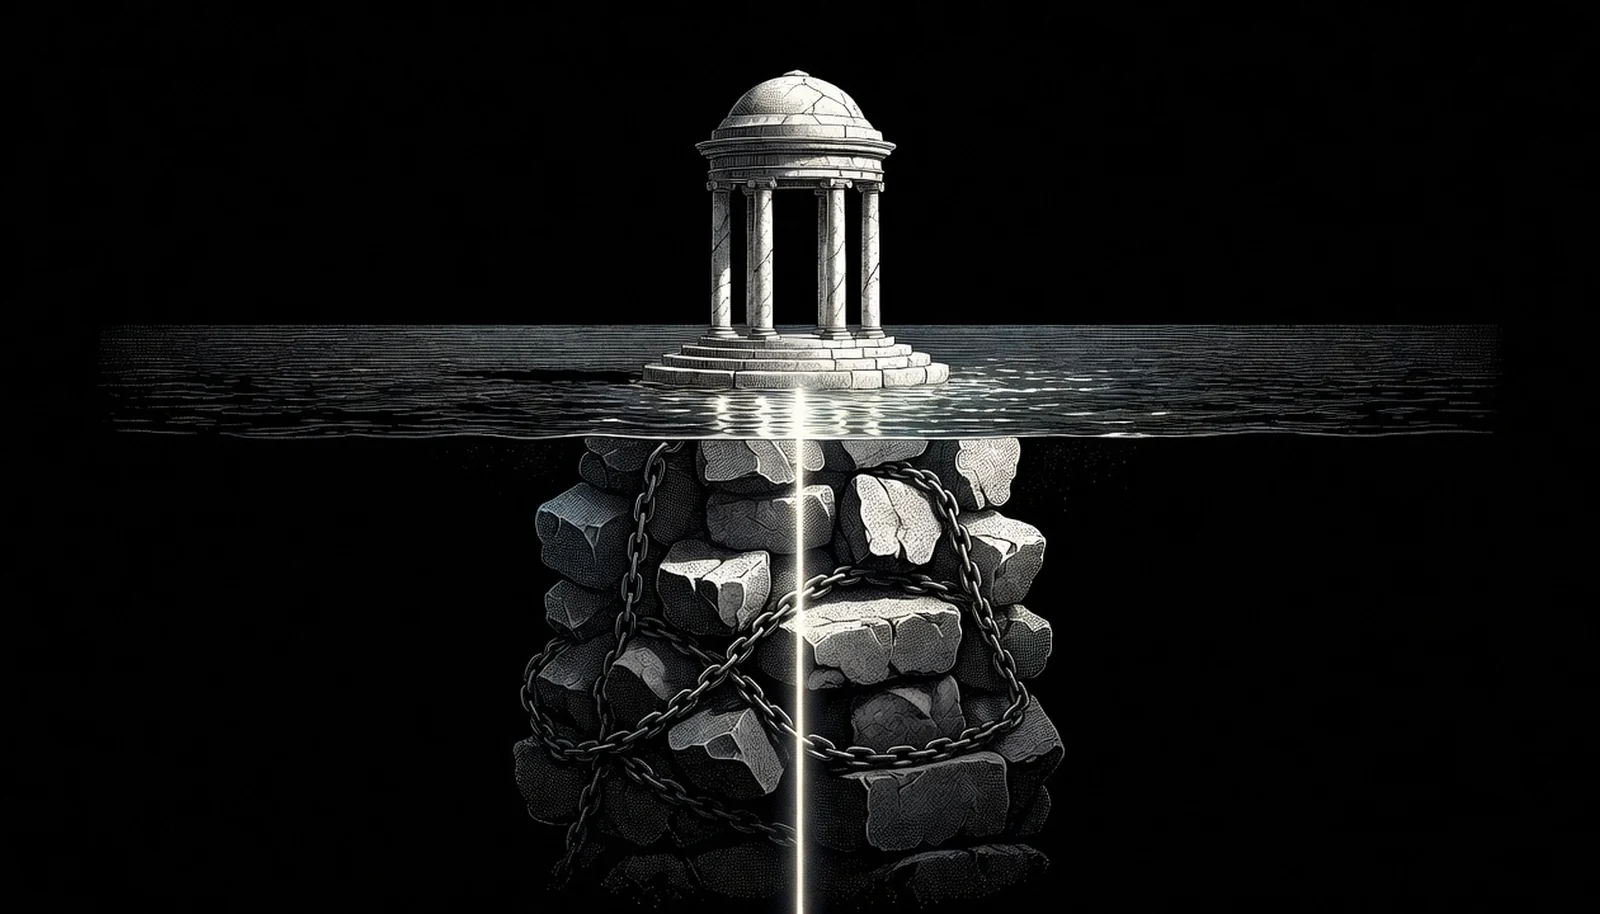
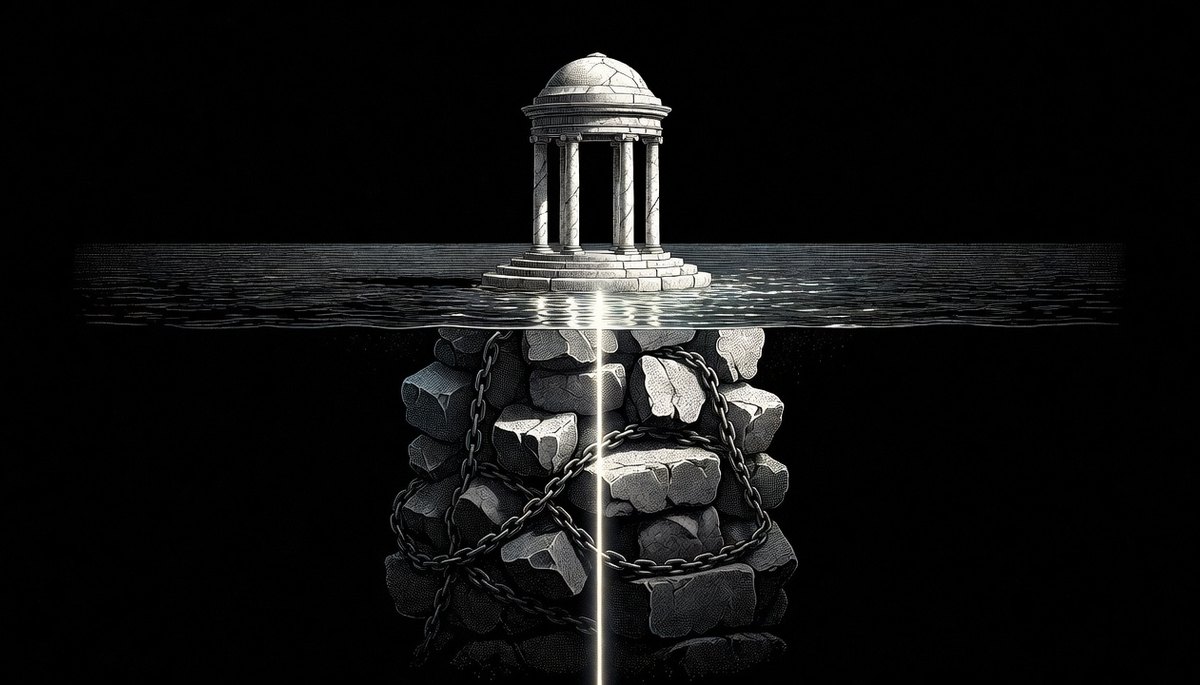
Le 26 octobre 2026, Anthropic a rendu public son prospectus d’introduction en Bourse, un document de 416 pages. Le 28 octobre, Aswath Damodaran, professeur de finance à la Stern School of Business de l’université de New York, en a tiré une évaluation : 1’475 milliards de dollars pour les actions, au bas de la fourchette de 1’500 à 2’000 milliards évoquée pour l’offre. Le pôle Finance de Meotis a repris ce calcul et le prospectus. Plus instructif que le chiffre, l’endroit où la valeur se loge : plus des trois quarts viennent d’après 2036, et ce qui pèse le plus lourd contre elle est un engagement que le bilan ne montre pas. Le 2 novembre, le prospectus amendé l’a chiffré à 895.4 milliards.
Quatorze fois plus de revenus en un an
Sur les deux premiers trimestres de 2026, les revenus d’Anthropic atteignent environ quatorze fois ceux de la même période de 2025. Le nombre d’entreprises qui y dépensent plus d’un million de dollars par an est passé de moins de 100 à 1’900. La croissance a ralenti au troisième trimestre, sous l’effet de la concurrence d’OpenAI, d’une capacité de calcul insuffisante et de clients partis vers des modèles ouverts moins chers. Et cinq clients font 25 % des revenus.
Les coûts racontent la même accélération. Le calcul, premier poste de dépense, représentait 251 % des revenus au premier trimestre 2025 : pour un dollar encaissé, Anthropic en dépensait deux et demi en puissance de calcul. Au deuxième trimestre 2026, la part est tombée à 48 %, et la marge d’exploitation, ce qui reste des revenus une fois payées les dépenses courantes, est passée de moins 249 % à plus 8.4 %. La société dit avoir dégagé un bénéfice d’exploitation sur ce trimestre. Sur le semestre, la perte publiée atteint 80 milliards de dollars, dont 72 milliards sans sortie d’argent : la comptabilisation de l’option de conversion d’un emprunt convertible. Hors cette charge et les éléments exceptionnels, la perte d’exploitation dépasse encore 8 milliards.
Optimistes et pessimistes trouvent dans ces chiffres de quoi conforter leur avis. La baisse du calcul rapporté aux revenus est le meilleur argument des premiers. C’est aussi là que commence celui des seconds.
Une dette qui porte un autre nom
Une société d’IA de pointe consomme beaucoup de puissance de calcul. Anthropic l’achète à des tiers, sous contrats de plusieurs années, et publie ces engagements dans les annexes de ses comptes. Ils n’apparaissent ni dans ses investissements ni dans sa dette. Au premier dépôt, ils dépassaient 650 milliards de dollars, Broadcom, SpaceX, Google et Amazon en tête.
Ces contrats ont fait passer le premier poste de dépense des coûts variables, qui suivent l’activité, aux coûts fixes, qui se paient quoi qu’il arrive. Ils expliquent pour une bonne part la marge brute de 77.5 % du deuxième trimestre : une fois la capacité payée d’avance, chaque client de plus coûte peu. Ils rendent aussi la société sensible au rythme de ses revenus, puisqu’un coût fixe se rembourse par la croissance.
L’évaluation les traite donc comme une dette, et nous faisons de même. Ramenés à leur valeur d’aujourd’hui au taux que paierait un emprunteur noté BB+, la note de crédit actuelle d’Anthropic et le premier cran de la catégorie spéculative, soit 6.28 %, les engagements échelonnés année par année valent 363 milliards de dollars. Ils entrent dans les 472 milliards de dette retranchés de la valeur de l’activité.
Le 2 novembre, le prospectus amendé a rempli la case laissée en blanc dans le premier dépôt : 895.4 milliards d’engagements au total, presque entièrement de calcul. Nous n’avons pas refait l’évaluation entière, car l’échéancier compte autant que le total ; à méthode égale, la part de la valeur absorbée par cette dette augmente. Nous tenons cette lecture tant que le prospectus ne montre pas qu’une grande partie de ces contrats peut être annulée ou réduite à faible coût. Nous relevons que certains le permettent, et leur étendue est la première chose à lire dans la prochaine version.
Le récit qui fait les 1’475 milliards
Pour passer des comptes à une valeur, l’évaluation raconte l’avenir en quatre choix, chacun présenté comme une hypothèse que le lecteur peut remplacer par la sienne.
Le premier porte sur la taille. L’IA y remplace une partie du travail qualifié et bien payé dans certains secteurs, ce qui donne un marché final d’au moins 5’000 milliards de dollars, dont Anthropic viserait le haut de gamme. Le prospectus ajoute l’ambition d’exercer elle-même certains métiers que ses agents transforment, la recherche pharmaceutique d’abord. D’où des revenus d’environ 1’011 milliards en 2036, à comparer aux 700 à 750 milliards d’Amazon et de Walmart, les deux plus grands chiffres d’affaires du monde aujourd’hui.
Le deuxième porte sur la marge. Le marché se partagerait entre un segment de masse, où des modèles souvent ouverts se battent sur le prix avec des marges d’environ 10 %, et un haut de gamme, où des modèles fermés nourris des données de leurs clients atteignent près de 40 %, la marge des meilleurs éditeurs de logiciels d’entreprise. Avec les trois quarts de ses revenus dans le haut de gamme, Anthropic arriverait à 32.5 %, ramenés à 27.5 % par le coût de la réglementation.
Le troisième porte sur ce qu’il faut investir pour croître : un dollar pour trois dollars de revenus supplémentaires, la pénurie de calcul durant encore quelque temps avant de s’atténuer. Le quatrième porte sur le risque : un coût du capital, c’est-à-dire le rendement qu’un investisseur exige pour porter ce risque, de 9.74 %, proche du quart le plus exigeant des sociétés américaines, et une chance sur dix de faillite, avec la moitié de la valeur perdue dans ce cas.
Le résultat, 1’475 milliards pour les actions, compte une trésorerie de 212 milliards, dont les quelque 100 milliards attendus de l’offre. Deux lignes du calcul en disent plus que le total. Dans la valeur de l’activité, 77 % viennent de la valeur terminale, la valeur de tout ce qui suit 2036. Et la première année suppose 103 milliards de revenus, cinq fois les 20.6 milliards des douze derniers mois publiés.
Les deux récits extrêmes mesurent l’incertitude. Avec 200 milliards de revenus en 2036, une marge de marché de masse, un calcul rare et cher et une réglementation lourde, les actions valent moins 373 milliards : la société ne survit pas. Avec 1’500 milliards de revenus, la marge du haut de gamme et un calcul bon marché, elles valent 4’040 milliards. Plus de 4’400 milliards séparent les deux, pour la même société et les mêmes comptes.
Le prix du haut de gamme se défendra
Pour valoir ce que l’évaluation lui prête, Anthropic doit tenir une marge d’environ 27.5 % sur mille milliards de revenus, tout en payant une capacité de calcul déjà engagée pour des centaines de milliards. Le prix de ses meilleurs modèles doit donc rester au-dessus de ce que coûte leur service. Nous l’écrivions le 2 novembre, à partir du même prospectus : le coût des revenus pèse environ 14 % des revenus sur neuf mois, le calcul dans son ensemble 57 %. La marge sur le service existe ; elle paie la capacité et le modèle suivant.
Pour une entreprise suisse qui achète de l’IA, la guerre des prix que nous suivons dans le bas et le milieu de gamme restera cantonnée là, tant que l’économie du fournisseur repose sur le haut de gamme. Et un fournisseur chargé de coûts fixes doit croître : quand sa croissance ralentit, ses prix, ses plafonds d’usage ou ses priorités peuvent changer. Nous l’avons vu en juillet, quand des plafonds d’abonnement ont baissé le jour même où s’ouvrait la tournée des investisseurs. Garder la possibilité de changer de modèle sans refaire ses processus protège son prix.
Ce que Meotis a choisi
Le prospectus met au jour trois fragilités : des coûts de calcul engagés d’avance, une croissance obligée de les couvrir, des clients qui dépendent d’un seul fournisseur. Meotis a construit son modèle pour les éviter.
Meotis orchestre les meilleurs modèles du marché et les paie à l’usage. Le coût du calcul suit l’activité de nos clients, et nos produits reposent sur des contrats sans engagement de capacité pluriannuel.
Nos clients paient une mise en place, puis un abonnement mensuel par organisation. Comme Meotis achète les modèles qu’elle utilise, chaque baisse de leur prix réduit notre coût : la guerre des prix que nous suivons dans ces colonnes joue en faveur de notre marge.
Comoto Enterprise OS orchestre ces modèles depuis un noyau souverain hébergé en Suisse, route chaque tâche vers le modèle au bon rapport coût/capacité et laisse au client la faculté de changer de modèle. Nos applications répartissent déjà leurs tâches entre plusieurs fournisseurs, et certaines passent d’elles-mêmes à un autre quand l’un ne répond pas. Si un fournisseur change ses prix ou ses plafonds, nous changeons de modèle, et nos clients gardent leurs processus.
Cinq catégories d’actions
Le public n’achètera que des actions A, avec des droits de vote ordinaires et peu d’influence sur le conseil d’administration. Un trust d’intérêt général détient les actions T, sans droit de vote, qui élisent la majorité du conseil. Une action F unique, détenue par les sept cofondateurs, porte 50.1 % des droits de vote, quel que soit le nombre d’actions émises ensuite. Alphabet et Amazon détiennent des actions N, sans droit de vote. Le statut de société à mission (public benefit corporation) autorise en outre la direction à prendre, au nom de sa mission, des décisions défavorables au cours de Bourse.
Alphabet et Meta vivent depuis longtemps avec des droits de vote multiples. La structure d’Anthropic va plus loin, et à nos yeux elle appelle une décote supplémentaire, que l’évaluation ne chiffre pas. Les actionnaires existants, hors fondateurs et quelques personnes nommées, pourront vendre jusqu’à 10 % de leurs titres le premier jour, le reste par tranches sur 180 jours ; les fondateurs, après 365 jours.
Ce qu’il faut surveiller
La prochaine version du prospectus fixera le nombre d’actions et la fourchette de prix, encore en blanc. Elle dira si le marché s’aligne sur une valeur proche de 1’475 milliards ou sur le haut de la fourchette. Si l’action est introduite bien au-dessus de sa valeur, les premières semaines de cotation tiendront du pari sur le prix, et l’achat d’une valeur viendra plus tard. Facebook l’a montré : introduite à 38 dollars en mai 2012, l’action en valait moins de 18 début septembre, trois mois et demi plus tard.
Trois lignes de cette prochaine version diront si le récit tient : la croissance du quatrième trimestre, l’échéancier des 895.4 milliards d’engagements et ce qui peut en être annulé, et la note de crédit.
Ceci est une recherche et un commentaire de marché rédigés pour un lectorat général. Il ne s’agit pas d’un conseil en investissement personnalisé et il n’est pas tenu compte de la situation particulière de quiconque.
Lisez nos prochains articles en avant-première.
Certains articles sont réservés. Laissez votre e-mail pour débloquer l’accès aux prochaines publications de Meotis Research.
À vous d’essayer.
- 30 minutes, en visio ou à Neuchâtel
- Une démonstration à partir de votre cas
- Avec l’équipe fondatrice, sans engagement
Meotis
Appel découverte
Choisissez un jour
Choisissez une heure
Heure de Neuchâtel
Choisissez un jour, puis une heure.
Partager